「うちの相続税申告、もしかして税務調査が来るのでは・・・?」
「税務署はどんな人や家庭を狙って調査に入るのだろう?」
相続税の申告を終えたあと、あるいは申告の準備を進める中で、このような不安を抱えている方は少なくありません。
結論から言うと、税務署が税務調査に入る対象は「ランダム」ではなく、「申告漏れがある確率が高い人」をピンポイントで狙い撃ちしています。
本記事では、相続税の税務調査に入られやすい人の特徴や税務署がどのような情報をもとに調査対象を選んでいるのか、さらには税務調査のリスクを極限まで減らすための具体的な対策まで、わかりやすく徹底解説します。
ハイフィールド税理士法人 仙台事務所代表
東北税理士会 仙台北支部所属
税理士 高橋 祥太
これまで多数の相続税申告に携わってきた経験をもとに、お客様のお悩みに寄り添って対応いたします。
相続税についてお困りの方は当事務所の無料相談をご利用ください。
相続税の税務調査が入る確率と実態
まずは、相続税の税務調査がどのくらいの割合で行われ、どれほどの確率で申告漏れが指摘されているのか、国税庁のデータをもとに確認しておきましょう。
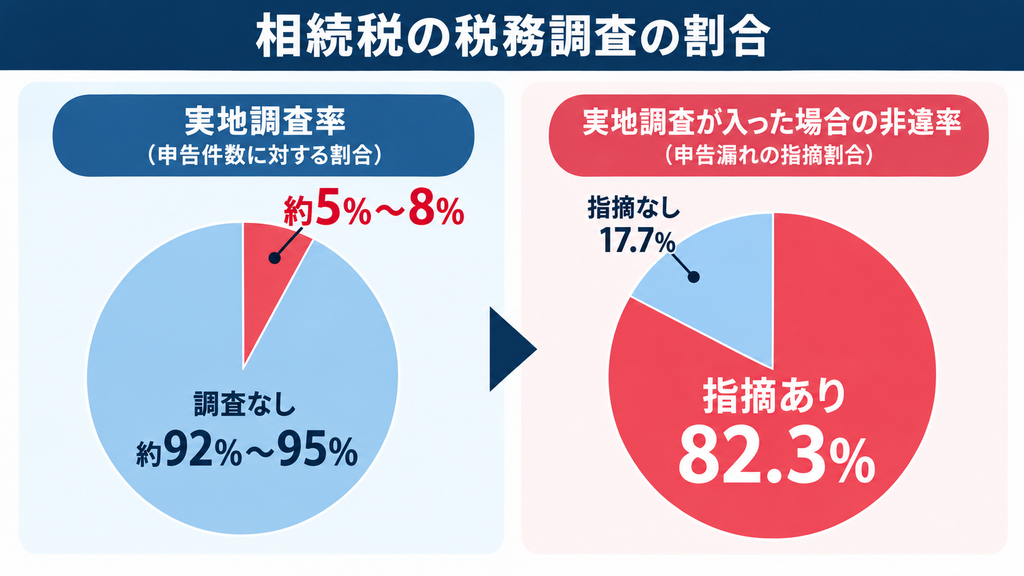
(1)調査率は約5%~8%、しかし「入られたら80%以上」が追徴課税
国税庁が公表している実地調査(実際に自宅へ調査官が来る調査)のデータによると、相続税申告件数に対する実地調査率は概ね5%~8%前後で推移しています。
一見すると「10件に1件もないなら大丈夫」と思えるかもしれません。
しかし、恐ろしいのは「実地調査が入った場合の非違率(申告漏れなどが指摘される割合)」です。
その非違率はなんと82.3%となっています。(国税庁:令和6事務年度における相続税の調査等の状況)
つまり、税務署が自宅へ調査に来た時点で、8割以上の確率で何らかの申告漏れや計算ミスが指摘され、追徴課税(本税+加算税+延滞税)が発生しているというのが実態です。
(2)なぜ、税務署はそんなに高確率で当てられるのか?
税務署には「KSK(国税総合管理システム)」と呼ばれる巨大なデータベースが存在します。
KSKには、全国民の過去の確定申告データ、源泉徴収票、不動産の登記情報、株式や投資信託の取引履歴、さらには国外送金調書などが蓄積されています。
税務署は亡くなった方の「一生涯の推定収入」を把握できるため、「この収入なら本来これくらいの遺産が残っているはずなのに、申告額が少なすぎる」という食い違いを事前に見抜くことができるのです。
相続税の税務調査に来やすい人の特徴7選
税務署が調査対象に選びやすい人の特徴を7つのパターンに分けて解説します。
(1)遺産総額が大きく、富裕層に該当する(2億円~5億円以上)
遺産総額が大きいほど、課税される税率も高くなります。
税務署にとっても1件あたりの追徴税額が大きくなるため、どうしても優先的に調査を行う傾向があります。
目安として遺産総額が2億円~3億円を超えてくると税務調査のターゲットになりやすく、5億円を超えるようなケースでは半数近くが調査対象になるとも言われています。
(2)生前の収入に対して「申告された預貯金」が異常に少ない人
税務署が最も注視しているのが「生前の想定収入と申告された財産のギャップ」です。
このような経歴があるにもかかわらず、相続税の申告書に記載された預貯金残高が「数千万円程度」など極端に少ない場合、「タンス預金として隠しているのではないか」「家族の口座へ流したのではないか」と疑われ、真っ先に調査対象となります。
(3)亡くなる直前(数年前を含む)に多額の現金引き出しがある人
被相続人が亡くなる直前の数年間に口座から毎月のように数十万円~数百万円単位の現金が引き出されているケースです。
税務署は職権で金融機関に対して過去10年分の口座の取引履歴を照会できます。
引き出された現金の使い道が医療費や介護費、生活費などとして合理的に説明できない場合、税務署は「手元現金(タンス)預金」や「無申告の生前贈与」を疑います。
(4)家族名義の預貯金や有価証券が多い人
税務調査における指摘事項でもっとも件数が多いのが「名義預金」です。
名義預金とは被相続人が家族名義で預金をしていた口座のことをいいます。
口座の名義人が家族であっても、「そのお金を出したのは亡くなった人」「通帳や印鑑を管理していたのも亡くなった人」である場合、税務上は被相続人の財産と判定されます。
税務署は相続人全員の口座もチェックするため、名義預金は非常に指摘されやすい内容です。
(5)税理士に頼まずに「自分で申告」をした人
相続税申告は非常に複雑であり、専門知識がない個人が作成すると、高確率で評価ミスや財産の計上漏れが発生します。
税務署側も「税理士の署名がない申告書=素人が作ったためミスがある可能性が高い」と判断するため、自分で申告したケースは優先的にチェックされ、調査対象に選ばれるリスクが高まります。
(6)海外資産(外国の預金・不動産・株式)を保有している人
グローバル化に伴い、近年国税庁が極めて力を入れているのが、「海外資産」に関する調査です。
国税庁はCRS(共通報告基準)などの国際協定を通じ、日本居住者が海外の金融機関に保有する口座情報を入手しています。
海外資産の申告漏れは悪質性が疑われやすく、重点的なターゲットとされています。
(7)そもそも相続税の申告義務があるのに「無申告」の人
「申告しなければバレないだろう」と考えて無申告で放置している人は、最も危険です。
市区町村は死亡届出を受理したら、翌月末までに、その旨を税務署に通知しなければなりません。
それにより、相続の開始を知った税務署はKSKのデータを照合し、「この故人は不動産の所有状況や過去の収入からして、相続税がかかるはずだ」という人を即座に特定します。
無申告のまま放置して税務調査が入った場合、延滞税に加えて無申告加算税や重加算税といった非常に重いペナルティが課されます。
相続税の税務調査は「いつ」来る?時期とピーク
「申告が終わって半年経ったけれど、連絡がないからもう安心?」
「いつまで連絡が来なければ無事だったと言えるの?」
税務調査が入る「時期」についての疑問は非常に多く寄せられます。
結論から言うと、申告後すぐに調査が来るケースは稀です。
(1)調査の連絡が来る典型的なスケジュール
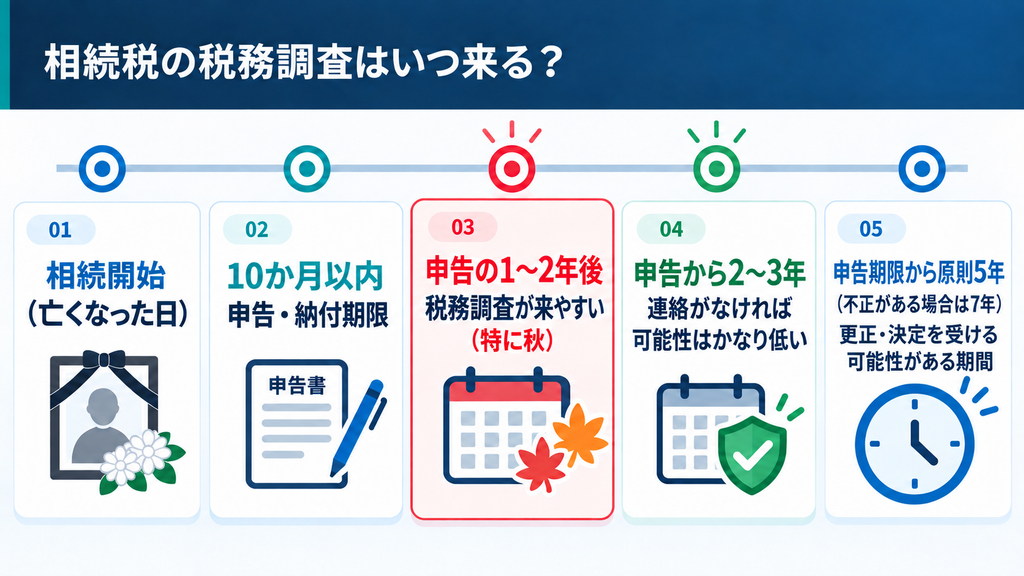
相続税の税務調査は、申告書を提出してから「1年後~2年後の秋(8月~11月頃)」に入ることが圧倒的に多いです。
〇申告後半年~1年以内:ほとんど連絡は来ない(税務署内でのデータ分析・KSKでの精査期間)
〇申告の翌年~翌々年の秋:税務調査のピーク
税務署では毎年7月に人事異動が行われます。
そのため、8月頃から本格的に調査対象を選定し、秋(9月~11月)にかけて一斉に実地調査を実施するサイクルが一般的です。
(2)3年経過すれば安心?事項はいつ?
相続税の税務調査のピークは申告から1年~2年後の秋ですが、法的な時効は原則「申告期限から5年(悪意がある場合は7年)」と定められています。
したがって、申告から2年~3年ほど連絡がなければ税務調査が入る可能性はかなり低くなりますが、時効を迎えるまでは念のため書類や資料を保管しておく必要があります。
税務調査のリスクを大幅に減らすための「4つの事前対策」
税務調査に来られにくくするため、あるいは調査が入っても追徴課税を受けないために、申告段階から取り組める対策をご紹介します。
(1)対策1:過去5年~10年分の通帳履歴を精査する
申告書を作成する前に、被相続人や相続人名義の過去5年~10年分の通帳をすべて集め、大きな入出金の理由を1つずつメモしておきましょう。
特に「使途不明な出金」については、領収書やメモを残しておくことが重要です。
(2)対策2:名義預金と判定されそうな預金を事前に洗い出す
配偶者や子ども名義の口座であっても、原資が被相続人から出ているものは「過去に正しく贈与が成立していたか」を確認します。
〇贈与契約書が存在するか
〇名義人本人が自由に使える状態だったか(通帳・印鑑などの管理)
これらが説明できない場合は、最初から「相続財産」として申告書に含めておくほうが、後から税務調査でペナルティを受けるよりもはるかに安全です。
生前に名義預金を解消する方法は次の記事で解説しています。
(3)対策3:相続税に強い「専門の税理士」に依頼する
税理士なら誰に頼んでも同じというわけではありません。
税理士にも、「法人の税務顧問が得意」「創業支援・資金調達が得意」「経営・財務コンサルティングが得意」などの専門分野が多くあります。
相続税の申告実績が豊富な「相続税専門の税理士」に依頼することで、税務署が指摘してくるポイントを熟知した精度の高い申告書を作成してもらえます。
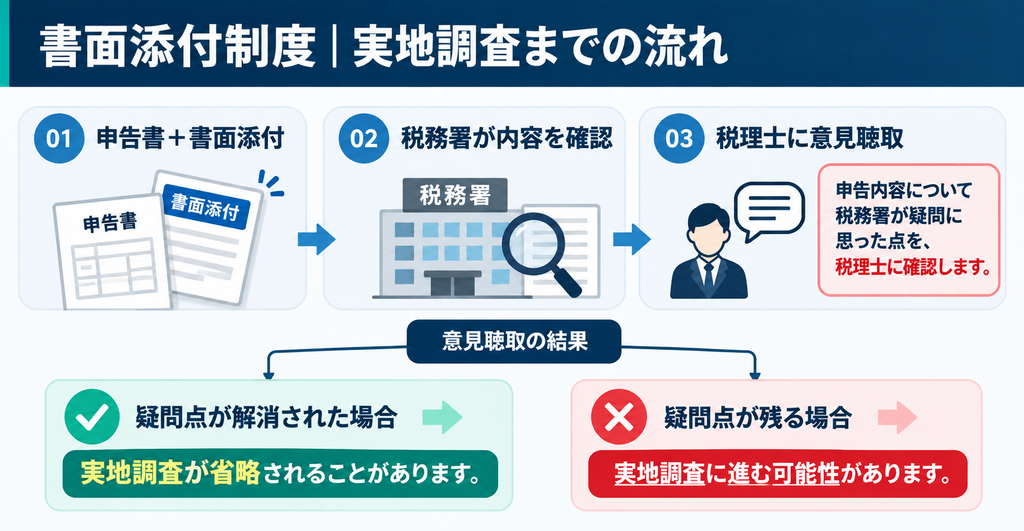
(4)対策4:「書面添付制度」を活用する
税務調査対策として非常に強力なのが、「書面添付制度(税理士法第33条の2)」です。
これは税理士が「この申告書を作成するにあたり、どのような資料を確認し、どのような計算・判断をしたか」を詳細に記載した書類を申告書に添付する制度です。
書面添付制度が利用されていると、税務署は税務調査(実地調査)に入る前に原則、税理士に対して意見を聞く「意見聴取」を行わなければなりません。
ここで不明点が解消されれば、自宅への実地調査そのものが省略されるケースが非常に多くなります。
まとめ
相続税の税務調査が来やすい人の特徴をまとめます。
〇遺産相続が2億円~3億円を超える富裕層
〇生前の収入に比べて預貯金の申告額が少ない人
〇亡くなる直前に使途不明な多額の引き出しがある人
〇家族名義の預貯金(名義預金)が多い人
〇税理士を通さず自分だけで申告した人
税務署は高度なネットワークとデータベースを駆使して、申告内容の違和感を確実に見つけ出します。
しかし、「財産の漏れをなくし、お金の流れを精査し、相続専門の税理士のもとで書面添付制度を活用して申告する」という流れを徹底すれば、税務調査に入られるリスクを最小限に抑えることが可能です。
これから相続税申告を行う方や過去の申告に不安がある方は、まずは相続税に詳しい税理士へ相談することをおすすめします。